Ауыл шаруашылығындағы негізгі проблемалардың бірі – қаржыландыру мәселесі. Қазақстан фермерлері қауымдастығына жүздеген фермерлерден несие беру кезіндегі қиыншылықтар туралы өтініштері жиі түседі.
Қаржы институттарынан жүйелі түрде осы жұмысты реттеу туралы талап жасаудамыз.
Фермерлердің жан айқайы Аграрлық несие корпорациясына жеткендей болды.
Аграрлық несие корпорациясы (бұдан әрі — Қоғам) Қазақстанның агроөнеркәсіптік кешені салаларын дамытуға қатысты жолдаған ұсыныстарымызға алынған ақпаратты назарларыңызға ұсынамыз.
Шағын және орта кәсіпкерлік субъектілеріне субсидиялар, жеңілдетілген несиелер мен лизингтің қолжетімділігі туралы.
Шағын және орта кәсіпкерлік субъектілерінің қаржыландыруға қолжетімділігін арттыру мақсатында жан-жақты шаралар үздіксіз жүзеге асырылуда. Кепілге қойылатын талаптар, қажетті құжаттар көлемі, несие өтеу шарттары және басқа да аспектілер жетілдірілуде.
2025 жылы қаржыландыру алған шағын және орта кәсіпорындар саны 10 291-ге жетті, бұл 2021 жылмен салыстырғанда 2 089-ға (25,5 пайызға) көп. Соңғы бірнеше жылда олардың Қоғамның жалпы қаржыландыруындағы үлесі орта есеппен 90 пайыздан асты.
Қоғам несиеге өтініш беру үшін қажетті құжаттар тізімін жүйелі түрде қарап, оңтайландырып отырады. Қоғамның қазіргі құжаттар тізімі Қазақстан Республикасының Ұлттық Банкі ұсынғандай, несие алушының өтінішін қаржылық талдау жүргізуге оңтайлы болып табылады. Егер 2016 жылы шағын және орта кәсіпорындарға арналған құжаттар тізімі 19 құжаттан тұрса, 2021 жылға қарай ол 11 құжатқа дейін қысқартылды, ал 2022–2027 жылдар аралығында тізім 10 құжаттан тұрады. Қоғамға кредит беру бағдарламаларының қолданыстағы шарттарында көзделген өтеу кестелері оңтайлы кредиттік жүктемені және кредиттік міндеттемелерді өтеу мүмкіндігін, жобалардың өтелуін ескере отырып, ауыл шаруашылығы саласының өндірістік циклі мен технологиялық процесінің белгіленген нормалары мен мерзімдерін негізге ала отырып айқындалған.
Қоғамның кепіл саясаты қамтамасыз ету ретінде ауылдық жерлердегі жылжымайтын мүлік, ауыл шаруашылығы мақсатындағы жерлер, биологиялық активтер, ауыл шаруашылығы техникасы, сондай-ақ қарыз қаражаты есебінен сатып алынатын мүлік түріндегі өтімділігі төмен мүлікті қабылдауға мүмкіндік береді, бұл кредиттік серіктестіктерге қатысушылардың ортақ жауапкершілігі қағидаты болған кезде ғана жол беріледі.
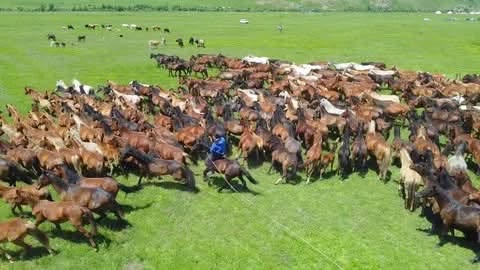
«Береке» және «Игілік» бағдарламалары шеңберінде қазақ ақбас және әулиекөл тұқымдарының отандық асыл тұқымды асыл тұқымды аналық басын сатып алу мәселесіне қатысты.
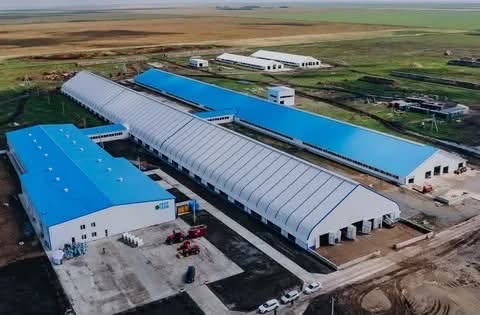
Осы бағдарламаларға қойылатын талаптарды Ауыл шаруашылығы министрлігі белгіледі. Сонымен қатар, Қоғам ірі қара малға арналған 300 бас аналық мал немесе 1000 бас қой кешендерін құру бойынша «Жайлау» бағдарламасын іске асыруда, мұнда малдың шыққан еліне қатысты ешқандай шектеулер қойылмайды. Ақша негізгі құралдарға және құрылыс-монтаж жұмыстарына жұмсалады. Мөлшерлеме Екінші деңгейдегі банктер мен Әлеуметтік-кәсіпкерлік корпорациялар үшін жылдық 3% (жылдық тиімді сыйақы мөлшерлемесі – 3%-дан бастап) құрайды. Түпкілікті қарызгерлер үшін мөлшерлеме қаржы институтының маржасына жоғары, бірақ 3 пайыздық тармақтан аспайды. Түпкілікті қарызгерге лимит: 350 млн теңгеге дейін (ірі қара мал фермасын құру) / 200 млн теңгеге дейін (қой). Мерзімі – 120 айға дейін. Негізгі борыш пен сыйақыны өтеу бойынша жеңілдікті кезең – 24 айға дейін. Қаржыландыру көзі – республикалық бюджет.